বাংলা কিউআর কোডের অপব্যবহার: মার্চেন্টদের মাধ্যমে নগদ উত্তোলনে ঝুঁকিতে এমএফএস ইকোসিস্টেম

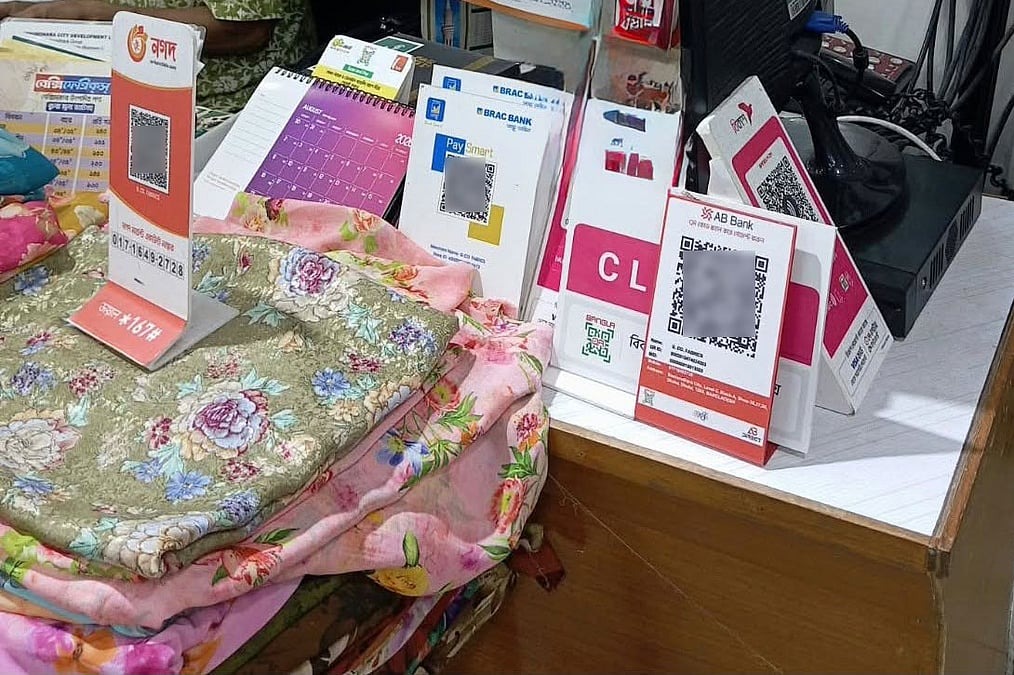
ডিজিটাল লেনদেনকে সহজতর করতে চালু করা সর্বজনীন ‘বাংলা কিউআর’ কোড ব্যবস্থা এখন পণ্য বা সেবা কেনাবেচার বদলে নগদ টাকা উত্তোলনের অনানুষ্ঠানিক মাধ্যম হিসেবে ব্যবহৃত হচ্ছে। অনেক অসাধু মার্চেন্ট বা বিক্রেতা পণ্য বিক্রি না করেই গ্রাহকদের এই কোড ব্যবহার করে নগদ টাকা দেওয়ার সুযোগ দিচ্ছেন। এতে মোবাইলে আর্থিক সেবাদাতা প্রতিষ্ঠান বা এমএফএস খাতের দীর্ঘদিনের প্রচেষ্টায় গড়ে তোলা ইকোসিস্টেম বড় ধরনের সংকটের মুখে পড়েছে। দেশের প্রায় ২০ লাখ এমএফএস এজেন্ট এখন এই অনিয়মের কারণে অস্তিত্ব রক্ষার ঝুঁকিতে রয়েছেন।

এমএফএস ইকোসিস্টেমের নিয়ম অনুযায়ী, কোনো গ্রাহক যখন একজন এজেন্ট থেকে নগদ টাকা তুলতে বা ক্যাশ আউট করতে চান, তখন তাঁকে নির্দিষ্ট হারে মাশুল প্রদান করতে হয়। এমএফএস ভেদে এই ফি হাজারে সর্বনিম্ন ১২ টাকা ৯০ পয়সা থেকে ১৮ টাকা ৫০ পয়সা পর্যন্ত নির্ধারণ করা আছে। উদাহরণস্বরূপ, বাংলাদেশ ব্যাংকের বেঁধে দেওয়া সীমা অনুযায়ী একজন গ্রাহক যদি ৩০ হাজার টাকা ক্যাশ আউট করেন, তবে তাঁকে অন্তত ৩৮৭ টাকা মাশুল দিতে হয়। অথচ এই কিউআর কোড ব্যবহার করে কোনো পণ্য কেনা ছাড়াই গ্রাহক ৩০ হাজার টাকা স্থানান্তর করে মুহূর্তেই তা নগদ হিসেবে বিক্রেতার কাছ থেকে তুলে নিতে পারছেন, যা ইকোসিস্টেমের স্বাভাবিক শৃঙ্খলা নষ্ট করছে।

বাংলাদেশ ব্যাংক গত জুলাই মাসে কিউআর কোড ভিত্তিক লেনদেন বাধ্যতামূলক করার নির্দেশনা প্রদান করে। এরপর থেকে দেশের বিভিন্ন ব্যাংক ও আর্থিক প্রতিষ্ঠান তাদের নিজস্ব কোডের পরিবর্তে ব্যবসায়ীদের বাংলা কিউআর কোড স্থাপনে বাধ্য করে। বর্তমানে সারা দেশে প্রায় ৩৫ লাখ মার্চেন্ট কিউআর কোড সেবা দিচ্ছে এবং প্রতিদিন গড়ে ১৩৭ কোটি টাকা লেনদেন হচ্ছে এই মাধ্যমে। তবে অনেক ক্ষেত্রে এক ব্যাংক বা প্রতিষ্ঠানের হিসাবের বিপরীতে ৪ থেকে ৫টি পর্যন্ত কিউআর কোড দেওয়া হয়েছে, যা এই অপব্যবহারকে আরও সহজতর করে তুলেছে।

এই অনিয়মের কারণে কেবল এমএফএস প্রতিষ্ঠানগুলোর ব্যবসায়িক ক্ষতি হচ্ছে না, বরং অর্থ পাচারের মতো ঝুঁকিও তৈরি হচ্ছে। যেমন, গত ১৪ থেকে ১৮ আগস্ট নেত্রকোনার জাকিয়া আফরিন নামের এক বিকাশের গ্রাহক দুটি ব্যাংকের কিউআর কোড ব্যবহার করে ৩৬ লাখ ৩৯ হাজার ৪৯০ টাকা লেনদেন করেছেন। অনুসন্ধানে দেখা গেছে, এমন অনেক লেনদেনের ক্ষেত্রে যে গ্রাহক বা জাতীয় পরিচয়পত্র ব্যবহৃত হয়েছে, সেসব হিসাব অন্য কারো নামে নিবন্ধিত। এসব লেনদেনের উৎস ও অর্থপ্রবাহের গতিপথ প্রায়শই অস্পষ্ট রয়ে যাচ্ছে, যা আর্থিক নিরাপত্তার জন্য উদ্বেগজনক।

এমএফএস প্রতিষ্ঠানগুলোর পক্ষ থেকে জানানো হয়েছে, একজন গ্রাহক যখন এমএফএস হিসাবে নগদ টাকা জমা করে তা ডিজিটাল রূপ দেন, তখন এমএফএসগুলোর পেছনে বড় অংকের খরচ হয়। কিন্তু বাংলা কিউআর ব্যবহারের ক্ষেত্রে এমএফএসগুলোর মুনাফা থাকছে না, বরং উল্টো ভর্তুকি দিতে হচ্ছে। বর্তমানে কিউআর কোডে প্রতি ১ হাজার টাকা লেনদেনে গ্রাহকের কোনো খরচ নেই, কিন্তু মার্চেন্টের খরচ ১০ টাকা। এর মধ্যে ভ্যাট ও এআইটি বাবদ সরকার পায় ২ টাকা ৯১ পয়সা, এজেন্ট ও নেটওয়ার্ক অপারেটররা পায় ৬ টাকা ৪০ পয়সা, ব্যাংকের আয় থাকে ১৭ পয়সা এবং এমএফএস প্রতিষ্ঠানগুলোর উল্টো কমপক্ষে ৩০ পয়সা লোকসান হয়। অক্টোবর থেকে কিউআর কোডের মাধ্যমে লেনদেনে বিক্রেতাদের খরচ শূন্যে নামিয়ে আনার পরিকল্পনা করছে কেন্দ্রীয় ব্যাংক, যা পরিস্থিতি আরও জটিল করতে পারে বলে আশঙ্কা করছেন বিশেষজ্ঞরা।

পূবালী ব্যাংকের ব্যবস্থাপনা পরিচালক মোহাম্মদ আলী জানান, মার্চেন্টের মাধ্যমে নগদ অর্থ উত্তোলনের এই সেবা বন্ধ করা জরুরি। কারণ, এর ফলে টাকার উৎস শনাক্ত করা কঠিন হয়ে পড়ছে। এদিকে বাংলাদেশ ব্যাংকের মুখপাত্র আরিফ হোসেন খান জানিয়েছেন, কিউআর কোড সাধারণ মানুষের জীবন সহজ করার জন্য চালু করা হলেও এর কোনো অপব্যবহার হলে তা অবশ্যই আইনের আওতায় আসবে। কেন্দ্রীয় ব্যাংক বর্তমানে মার্চেন্টভিত্তিক লেনদেনের সীমা বেঁধে দেওয়ার বিষয়টি যাচাই-বাছাই করছে।

বাংলাদেশ উন্নয়ন গবেষণাপ্রতিষ্ঠানের (বিআইডিএস) সাবেক মহাপরিচালক ও নগদের সাবেক চেয়ারম্যান কে এ এস মুরশিদ মনে করেন, বাংলাদেশের মতো নগদ টাকা নির্ভর অর্থনীতিতে রাতারাতি ক্যাশলেস ব্যবস্থা চাপিয়ে দেওয়া ফলপ্রসূ নয়। তিনি বলেন, বিশ্বজুড়ে স্বীকৃত ডিজিটাল মডেলগুলো হুবহু অনুসরণ না করে দেশীয় পরিস্থিতির উপযোগী মডেল তৈরি করা প্রয়োজন। বর্তমান মডেলটি প্রতিষ্ঠিত এমএফএস প্রতিষ্ঠানগুলোকে ঝুঁকির মুখে ফেলে দিয়েছে এবং ক্যাশ আউট কমে যাওয়ায় প্রান্তিক পর্যায়ের এজেন্টরা ক্ষতিগ্রস্ত হচ্ছেন।

সম্প্রতি এনবিআর ব্যবসায়িক প্রতিষ্ঠানগুলোর জন্য করের ক্ষেত্রে বড় ছাড় দিয়েছে, যেখানে বছরে দুই কোটি টাকা পর্যন্ত লেনদেনে টার্নওভার কর দিতে হয় না। এই সুবিধার সুযোগ নিয়ে অনেক মার্চেন্ট কিউআর কোডের মাধ্যমে অর্থ স্থানান্তর করে নগদে গ্রাহককে দেওয়ার প্রবণতা বাড়াচ্ছেন। সামগ্রিক পরিস্থিতির বিবেচনায় বিশেষজ্ঞরা সতর্ক করেছেন যে, দ্রুত কার্যকর পদক্ষেপ না নিলে ডিজিটাল লেনদেনের এই প্রযুক্তি বড় ধরনের আর্থিক অনিয়মের হাতিয়ারে পরিণত হতে পারে। প্রতিবেদনে যোগ করা তথ্য: দেশে সব মিলিয়ে এমএফএসের ২০ লাখ এজেন্ট রয়েছে। প্রতিবেদনে যোগ করা তথ্য: এজেন্টদের মাধ্যমে প্রান্তিক জনগোষ্ঠীর কাছে পৌঁছে দিয়েছে এমএফএস প্রতিষ্ঠানগুলো। প্রতিবেদনে যোগ করা তথ্য: বিনিময়ে নির্দিষ্ট কোনো ফি না দিয়ে দোকানদারের চাহিদা অনুযায়ী নামমাত্র কিছু অর্থ দিয়েই এই সুবিধা পাচ্ছেন। প্রতিবেদনে যোগ করা তথ্য: এতে দেশজুড়ে ছড়িয়ে–ছিটিয়ে থাকা মার্চেন্টরা নগদ অর্থ উত্তোলনের বিকল্প ব্যবস্থা হয়ে উঠেছে। প্রতিবেদনে যোগ করা তথ্য: এই ফি বাবদ এমএফএস প্রতিষ্ঠানগুলো যে অর্থ পায় তার মধ্যে প্রতি হাজারের জন্য সরকারকে রাজস্ব দেয় ৩ টাকার বেশি। প্রতিবেদনে যোগ করা তথ্য: ডিজিটাল লেনদেন বাড়াতে প্রথমে পরীক্ষামূলকভাবে বাংলা কিউআর চালুর পর পূর্ণাঙ্গভাবে তা শুরু করা দরকার ছিল।
জনপ্রিয় সংবাদ

সাঘাটায় অবৈধ বালু উত্তোলনবিরোধী অভিযান, ড্রেজার মেশিন ও সরঞ্জাম জব্দ

Verified by MonsterInsights

বাংলা কিউআর কোডের অপব্যবহার: মার্চেন্টদের মাধ্যমে নগদ উত্তোলনে ঝুঁকিতে এমএফএস ইকোসিস্টেম

আপলোডের সময় : 10:27:09 am, Monday, 14 September 2026

ডিজিটাল লেনদেনকে সহজতর করতে চালু করা সর্বজনীন ‘বাংলা কিউআর’ কোড ব্যবস্থা এখন পণ্য বা সেবা কেনাবেচার বদলে নগদ টাকা উত্তোলনের অনানুষ্ঠানিক মাধ্যম হিসেবে ব্যবহৃত হচ্ছে। অনেক অসাধু মার্চেন্ট বা বিক্রেতা পণ্য বিক্রি না করেই গ্রাহকদের এই কোড ব্যবহার করে নগদ টাকা দেওয়ার সুযোগ দিচ্ছেন। এতে মোবাইলে আর্থিক সেবাদাতা প্রতিষ্ঠান বা এমএফএস খাতের দীর্ঘদিনের প্রচেষ্টায় গড়ে তোলা ইকোসিস্টেম বড় ধরনের সংকটের মুখে পড়েছে। দেশের প্রায় ২০ লাখ এমএফএস এজেন্ট এখন এই অনিয়মের কারণে অস্তিত্ব রক্ষার ঝুঁকিতে রয়েছেন।

এমএফএস ইকোসিস্টেমের নিয়ম অনুযায়ী, কোনো গ্রাহক যখন একজন এজেন্ট থেকে নগদ টাকা তুলতে বা ক্যাশ আউট করতে চান, তখন তাঁকে নির্দিষ্ট হারে মাশুল প্রদান করতে হয়। এমএফএস ভেদে এই ফি হাজারে সর্বনিম্ন ১২ টাকা ৯০ পয়সা থেকে ১৮ টাকা ৫০ পয়সা পর্যন্ত নির্ধারণ করা আছে। উদাহরণস্বরূপ, বাংলাদেশ ব্যাংকের বেঁধে দেওয়া সীমা অনুযায়ী একজন গ্রাহক যদি ৩০ হাজার টাকা ক্যাশ আউট করেন, তবে তাঁকে অন্তত ৩৮৭ টাকা মাশুল দিতে হয়। অথচ এই কিউআর কোড ব্যবহার করে কোনো পণ্য কেনা ছাড়াই গ্রাহক ৩০ হাজার টাকা স্থানান্তর করে মুহূর্তেই তা নগদ হিসেবে বিক্রেতার কাছ থেকে তুলে নিতে পারছেন, যা ইকোসিস্টেমের স্বাভাবিক শৃঙ্খলা নষ্ট করছে।

বাংলাদেশ ব্যাংক গত জুলাই মাসে কিউআর কোড ভিত্তিক লেনদেন বাধ্যতামূলক করার নির্দেশনা প্রদান করে। এরপর থেকে দেশের বিভিন্ন ব্যাংক ও আর্থিক প্রতিষ্ঠান তাদের নিজস্ব কোডের পরিবর্তে ব্যবসায়ীদের বাংলা কিউআর কোড স্থাপনে বাধ্য করে। বর্তমানে সারা দেশে প্রায় ৩৫ লাখ মার্চেন্ট কিউআর কোড সেবা দিচ্ছে এবং প্রতিদিন গড়ে ১৩৭ কোটি টাকা লেনদেন হচ্ছে এই মাধ্যমে। তবে অনেক ক্ষেত্রে এক ব্যাংক বা প্রতিষ্ঠানের হিসাবের বিপরীতে ৪ থেকে ৫টি পর্যন্ত কিউআর কোড দেওয়া হয়েছে, যা এই অপব্যবহারকে আরও সহজতর করে তুলেছে।

এই অনিয়মের কারণে কেবল এমএফএস প্রতিষ্ঠানগুলোর ব্যবসায়িক ক্ষতি হচ্ছে না, বরং অর্থ পাচারের মতো ঝুঁকিও তৈরি হচ্ছে। যেমন, গত ১৪ থেকে ১৮ আগস্ট নেত্রকোনার জাকিয়া আফরিন নামের এক বিকাশের গ্রাহক দুটি ব্যাংকের কিউআর কোড ব্যবহার করে ৩৬ লাখ ৩৯ হাজার ৪৯০ টাকা লেনদেন করেছেন। অনুসন্ধানে দেখা গেছে, এমন অনেক লেনদেনের ক্ষেত্রে যে গ্রাহক বা জাতীয় পরিচয়পত্র ব্যবহৃত হয়েছে, সেসব হিসাব অন্য কারো নামে নিবন্ধিত। এসব লেনদেনের উৎস ও অর্থপ্রবাহের গতিপথ প্রায়শই অস্পষ্ট রয়ে যাচ্ছে, যা আর্থিক নিরাপত্তার জন্য উদ্বেগজনক।

এমএফএস প্রতিষ্ঠানগুলোর পক্ষ থেকে জানানো হয়েছে, একজন গ্রাহক যখন এমএফএস হিসাবে নগদ টাকা জমা করে তা ডিজিটাল রূপ দেন, তখন এমএফএসগুলোর পেছনে বড় অংকের খরচ হয়। কিন্তু বাংলা কিউআর ব্যবহারের ক্ষেত্রে এমএফএসগুলোর মুনাফা থাকছে না, বরং উল্টো ভর্তুকি দিতে হচ্ছে। বর্তমানে কিউআর কোডে প্রতি ১ হাজার টাকা লেনদেনে গ্রাহকের কোনো খরচ নেই, কিন্তু মার্চেন্টের খরচ ১০ টাকা। এর মধ্যে ভ্যাট ও এআইটি বাবদ সরকার পায় ২ টাকা ৯১ পয়সা, এজেন্ট ও নেটওয়ার্ক অপারেটররা পায় ৬ টাকা ৪০ পয়সা, ব্যাংকের আয় থাকে ১৭ পয়সা এবং এমএফএস প্রতিষ্ঠানগুলোর উল্টো কমপক্ষে ৩০ পয়সা লোকসান হয়। অক্টোবর থেকে কিউআর কোডের মাধ্যমে লেনদেনে বিক্রেতাদের খরচ শূন্যে নামিয়ে আনার পরিকল্পনা করছে কেন্দ্রীয় ব্যাংক, যা পরিস্থিতি আরও জটিল করতে পারে বলে আশঙ্কা করছেন বিশেষজ্ঞরা।

পূবালী ব্যাংকের ব্যবস্থাপনা পরিচালক মোহাম্মদ আলী জানান, মার্চেন্টের মাধ্যমে নগদ অর্থ উত্তোলনের এই সেবা বন্ধ করা জরুরি। কারণ, এর ফলে টাকার উৎস শনাক্ত করা কঠিন হয়ে পড়ছে। এদিকে বাংলাদেশ ব্যাংকের মুখপাত্র আরিফ হোসেন খান জানিয়েছেন, কিউআর কোড সাধারণ মানুষের জীবন সহজ করার জন্য চালু করা হলেও এর কোনো অপব্যবহার হলে তা অবশ্যই আইনের আওতায় আসবে। কেন্দ্রীয় ব্যাংক বর্তমানে মার্চেন্টভিত্তিক লেনদেনের সীমা বেঁধে দেওয়ার বিষয়টি যাচাই-বাছাই করছে।

বাংলাদেশ উন্নয়ন গবেষণাপ্রতিষ্ঠানের (বিআইডিএস) সাবেক মহাপরিচালক ও নগদের সাবেক চেয়ারম্যান কে এ এস মুরশিদ মনে করেন, বাংলাদেশের মতো নগদ টাকা নির্ভর অর্থনীতিতে রাতারাতি ক্যাশলেস ব্যবস্থা চাপিয়ে দেওয়া ফলপ্রসূ নয়। তিনি বলেন, বিশ্বজুড়ে স্বীকৃত ডিজিটাল মডেলগুলো হুবহু অনুসরণ না করে দেশীয় পরিস্থিতির উপযোগী মডেল তৈরি করা প্রয়োজন। বর্তমান মডেলটি প্রতিষ্ঠিত এমএফএস প্রতিষ্ঠানগুলোকে ঝুঁকির মুখে ফেলে দিয়েছে এবং ক্যাশ আউট কমে যাওয়ায় প্রান্তিক পর্যায়ের এজেন্টরা ক্ষতিগ্রস্ত হচ্ছেন।

সম্প্রতি এনবিআর ব্যবসায়িক প্রতিষ্ঠানগুলোর জন্য করের ক্ষেত্রে বড় ছাড় দিয়েছে, যেখানে বছরে দুই কোটি টাকা পর্যন্ত লেনদেনে টার্নওভার কর দিতে হয় না। এই সুবিধার সুযোগ নিয়ে অনেক মার্চেন্ট কিউআর কোডের মাধ্যমে অর্থ স্থানান্তর করে নগদে গ্রাহককে দেওয়ার প্রবণতা বাড়াচ্ছেন। সামগ্রিক পরিস্থিতির বিবেচনায় বিশেষজ্ঞরা সতর্ক করেছেন যে, দ্রুত কার্যকর পদক্ষেপ না নিলে ডিজিটাল লেনদেনের এই প্রযুক্তি বড় ধরনের আর্থিক অনিয়মের হাতিয়ারে পরিণত হতে পারে। প্রতিবেদনে যোগ করা তথ্য: দেশে সব মিলিয়ে এমএফএসের ২০ লাখ এজেন্ট রয়েছে। প্রতিবেদনে যোগ করা তথ্য: এজেন্টদের মাধ্যমে প্রান্তিক জনগোষ্ঠীর কাছে পৌঁছে দিয়েছে এমএফএস প্রতিষ্ঠানগুলো। প্রতিবেদনে যোগ করা তথ্য: বিনিময়ে নির্দিষ্ট কোনো ফি না দিয়ে দোকানদারের চাহিদা অনুযায়ী নামমাত্র কিছু অর্থ দিয়েই এই সুবিধা পাচ্ছেন। প্রতিবেদনে যোগ করা তথ্য: এতে দেশজুড়ে ছড়িয়ে–ছিটিয়ে থাকা মার্চেন্টরা নগদ অর্থ উত্তোলনের বিকল্প ব্যবস্থা হয়ে উঠেছে। প্রতিবেদনে যোগ করা তথ্য: এই ফি বাবদ এমএফএস প্রতিষ্ঠানগুলো যে অর্থ পায় তার মধ্যে প্রতি হাজারের জন্য সরকারকে রাজস্ব দেয় ৩ টাকার বেশি। প্রতিবেদনে যোগ করা তথ্য: ডিজিটাল লেনদেন বাড়াতে প্রথমে পরীক্ষামূলকভাবে বাংলা কিউআর চালুর পর পূর্ণাঙ্গভাবে তা শুরু করা দরকার ছিল।